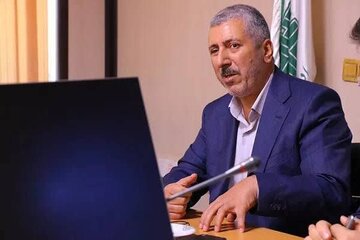
به گزارش خبرگزاری سیلاد، حمید زینلپور با اشاره به اطلاعیه سازمان امور مالیاتی کشور در خصوص اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم اظهار کرد: بر اساس این ماده قانونی، علاوه بر شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس و برخی شرکتها و مؤسسات مشمول قانون استفاده از خدمات تخصصی و حرفهای حسابداران ذیصلاح، گروه دیگری از اشخاص حقیقی و حقوقی نیز بر اساس نوع و حجم فعالیت ملزم به ارائه صورتهای مالی حسابرسیشده هستند.
وی افزود: صورتهای مالی حسابرسیشده باید همراه با اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از پایان مهلت ارائه اظهارنامه تسلیم شود و در صورت انجام ندادن این تکلیف، مؤدی مشمول جریمهای معادل ۲۰ درصد مالیات متعلق خواهد شد.
مدیرکل امور مالیاتی استان کرمان درباره اشخاص مشمول بر اساس نوع فعالیت گفت: شعب و دفاتر نمایندگی شرکتهای خارجی ثبتشده در ایران، شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها، شرکتهای سرمایهگذاری (هلدینگ) و شرکتهای تابعه و وابسته، همچنین مؤسسات و نهادهای عمومی غیردولتی و شرکتها و سازمانهای وابسته به آنها در زمره گروههای مشمول این حکم قرار دارند.
زینلپور ادامه داد: سایر اشخاص حقوقی و حقیقی، از جمله شرکتهای سهامی خاص، سایر شرکتها، مؤسسات غیرتجاری، تعاونیها و اتحادیههای آنها و اشخاص حقیقی مکلف به نگهداری دفاتر قانونی نیز در صورت عبور از سقفهای تعیینشده، مشمول این الزام هستند.
وی درباره معیار حجم فعالیت این گروه توضیح داد: بر اساس آخرین اظهارنامه تسلیمی، چنانچه مجموع درآمد ناخالص مؤدی از محل فروش کالا و خدمات، اعم از عملیاتی و غیرعملیاتی، بیش از یکهزار میلیارد ریال (۱۰۰ میلیارد تومان) یا مجموع داراییهای وی بیش از یکهزار و ۶۰۰ میلیارد ریال (۱۶۰ میلیارد تومان) باشد، ارائه صورتهای مالی حسابرسیشده الزامی خواهد بود.
به گفته مدیرکل امور مالیاتی استان کرمان، در شرکتهای پیمانکاری نیز دریافتی بابت پیمانهای منعقدشده، ملاک بررسی سقف درآمدی قرار میگیرد.
زینلپور در پایان خاطرنشان کرد: مفاد این اطلاعیه درباره اشخاص مشمولی که سال مالی آنها پس از انتشار اطلاعیه آغاز میشود، لازمالاجراست و سایر تکالیف قانونی مؤدیان در اجرای مقررات مالیاتی همچنان به قوت خود باقی است.